소상공인 대환대출은 중·저신용 소상공인이 은행이나 비은행권에서 받은 고금리 대출, 만기연장이 어려운 대출을 정책자금으로 갈아타는 제도입니다. 2025.6.30 이전에 받은 채무라면 대상에 들어갈 수 있고, 금리는 고정 연 4.50%입니다. 근로자 수와 업종 조건도 함께 맞아야 합니다.
2026년 11월 기준, 사업에 쓴 가계대출의 대환 한도는 5천만원이고 금리는 분기마다 바뀝니다. 전체 한도와 고금리 기준선은 올해 수치가 공식 확인되지 않아 소상공인시장진흥공단(소진공) 상담으로 확인해야 합니다.
올해도 대환대출이 있나요? 금리는 얼마인가요?
있습니다. 2026년 소상공인 정책자금 융자사업 공고에 대환대출이 포함돼 있고, 신청 기간은 세부사업별로 달라 소진공에서 확인해야 합니다. 2025년 12월 통합 공고 기준 정책자금 규모는 3조 3,620억원이었습니다.
금리는 2026.10.06부터 적용된 4/4분기 금리표에서 고정 연 4.50%입니다. 금리표 자체는 분기마다 새로 나옵니다. 그래서 지금 본 숫자가 신청하는 날의 숫자라고 단정할 수 없고, 접수 시점의 금리표를 다시 봐야 합니다.
대환을 생각 중이라면 추가 예산을 기다리기보다 조건부터 확인하는 쪽이 낫습니다. 자금별로 접수 순서대로 처리하고 예산이 소진되면 마감하는데, 2026.04.16 변경 공고의 추경 3,200억원 대상에 대환대출은 적혀 있지 않기 때문입니다.
내년 조건은 아직 확인되지 않았습니다. 2026년 공고는 2025.12.29에 나왔으므로, 연초 신청을 염두에 뒀다면 새 공고와 다음 분기 금리표를 함께 봐야 합니다.
내 대출이 갈아탈 수 있는 대상인가요?
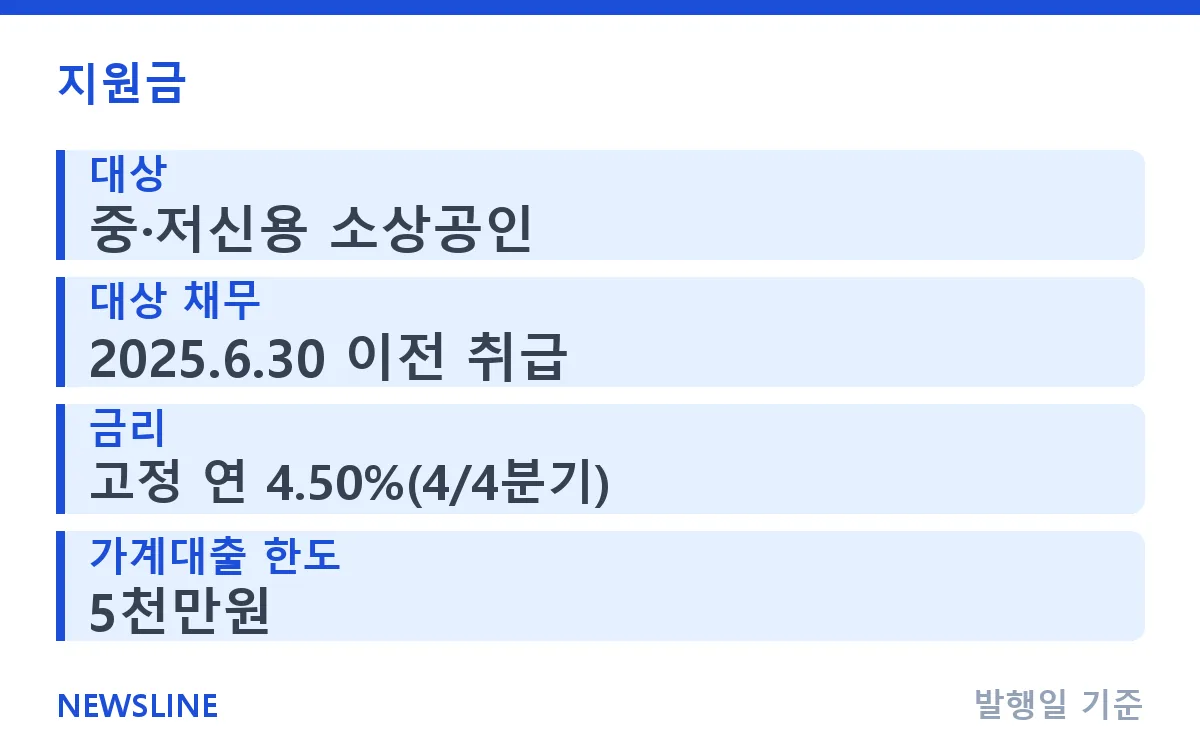
가장 먼저 볼 것은 대출을 받은 날짜입니다. 대상 채무 기준이 2024.7.3 이전에서 2025.6.30 이전 취급분으로 넓어졌습니다. 작년 상반기에 받은 대출도 이제 검토해 볼 수 있다는 뜻입니다.
대출의 성격도 따집니다. 지원 대상은 중·저신용 소상공인이 보유한 고금리 대출이나 만기연장에 어려움이 있는 대출이고, 은행권과 비은행권을 가리지 않습니다. 고금리의 기준선은 2024년에 연 7% 이상이었습니다. 올해 기준선은 공식 확인되지 않았습니다.
사업체 쪽에서는 상시근로자 수를 봅니다. 5인 미만 업체가 기본이고, 제조업·건설업·운수업·광업은 10인 미만까지 인정됩니다. 같은 인원이라도 음식점은 5인부터 기준을 넘지만 제조 공방은 10인 미만이면 범위 안에 듭니다.
업종 제한도 있습니다. 유흥·향락 업종, 전문업종, 금융업, 보험업, 부동산업 등은 근로자 수와 상관없이 정책자금 지원에서 빠집니다.
한도는 얼마이고 이자는 얼마나 줄어드나요?
올해 공식 확인된 한도는 사업 용도로 쓴 가계대출분입니다. 기존 1천만원에서 5천만원으로 올랐습니다. 신용대출을 받아 가게 운영에 썼다면 이 항목을 살펴보세요.
전체 한도와 상환 기간은 사정이 다릅니다. 아래 표의 2024년 수치는 당시 프로그램 기준이고, 올해 수치는 소진공에서 확인해야 합니다.
| 항목 | 2026년 내용 | 2024년 기준 |
|---|---|---|
| 금리 | 고정 연 4.50% | 4.5% 고정 |
| 고금리 기준선 | 소진공 확인 필요 | 연 7% 이상 |
| 최대 한도 | 소진공 확인 필요 | 최대 5,000만원 |
| 상환 방식 | 소진공 확인 필요 | 10년 분할상환 |
금리는 두 해가 같은 수준이지만, 그렇다고 다른 조건까지 그대로라고 볼 수는 없습니다. 표의 오른쪽 칸은 참고용으로만 읽어 주세요.
이자 차이는 가정으로 계산해 볼 수 있습니다. 연 7% 사업자대출 5,000만원을 고정 연 4.50%로 바꾼다고 가정합니다. 원금이 그대로라면 첫해 이자는 350만원에서 225만원으로 내려가 125만원 차이가 납니다.
실제 절감액은 이보다 작습니다. 분할상환으로 원금이 줄면 이자 차이도 같이 줄어들기 때문입니다. 실제 조건은 소진공 상담에서 확인하고, 위 숫자는 규모를 가늠하는 용도로만 쓰세요.
기존 대출과 금리 차이가 작다면 갈아타지 않는 쪽이 나을 수 있습니다. 중도상환수수료와 보증료 부담은 기존 대출 금융기관과 소진공 상담에서 확인하세요.
은행에 바로 가면 되나요?
은행부터 찾기보다 절차 확인이 먼저입니다. 대환대출은 공단이 직접 빌려주는 방식이 아니라 대리대출입니다. 구체적인 절차는 소상공인정책자금 누리집과 소진공 상담에서 확인할 수 있습니다.
소상공인정책자금 누리집에서 안내와 상담을 받을 수 있습니다. 소상공인24와 소진공 지역본부·센터도 마찬가지이고, 전화 문의는 1357이나 1533-0100으로 하면 됩니다. 상담 전에 기존 대출의 취급일, 금리, 잔액을 적어 두면 대상 여부를 묻기 쉽습니다.
대리대출의 세부 단계는 이 글에서 공식 원문으로 확인하지 못했습니다. 보증료율과 취급 은행도 공식 자료로 확인되지 않아, 상담 때 직접 물어보는 것이 정확합니다.
최근 변경 공고가 더 나왔지만 대환 조건이 달라졌는지는 이 글에서 확인하지 못했습니다. 접수 전에 최신 변경 공고와 그 분기 금리표를 꼭 확인하세요.
어떤 경우에 안 되나요?
아래 항목은 신청 전에 스스로 점검할 수 있는 사유입니다. 하나라도 걸리면 서류를 준비하기 전에 상담으로 먼저 확인하세요.
- 대환하려는 대출을 2025.6.30을 넘겨 받은 경우
- 상시근로자가 5인 이상인 경우(제조·건설·운수·광업은 10인 이상)
- 유흥·향락, 전문업종, 금융·보험·부동산업 등 제외업종인 경우
- 조건은 맞지만 접수 순서에서 예산이 먼저 소진된 경우
마지막 항목은 미리 알기 어렵습니다. 올해 남은 예산과 대환대출 종료일이 공식 안내에서 확인되지 않기 때문입니다. 대환할 수 없는 대출 종류와 성실상환 요건도 마찬가지여서, 헷갈리는 대출은 종류를 그대로 말하고 상담에서 확인받는 편이 안전합니다.
조건을 채우지 못하고 상환까지 버거운 상황이라면 대환 말고 다른 길도 봐야 합니다. 폐업까지 고민 중이라면 폐업을 앞둔 경우의 철거비·채무조정 안내에서 채무조정 경로를 살펴보세요.
지금은 기존 대출의 취급일과 금리부터 확인하고, 소진공 상담으로 대상 여부를 물어보세요. 직접·대리대출의 구분과 신청 절차는 소상공인 정책자금 신청, 직접·대리대출 대상·금리·절차 총정리에서 이어서 볼 수 있습니다.